KOLLEJ BITIRUVÇILARIGA YaNA BIR IMKONIYaT

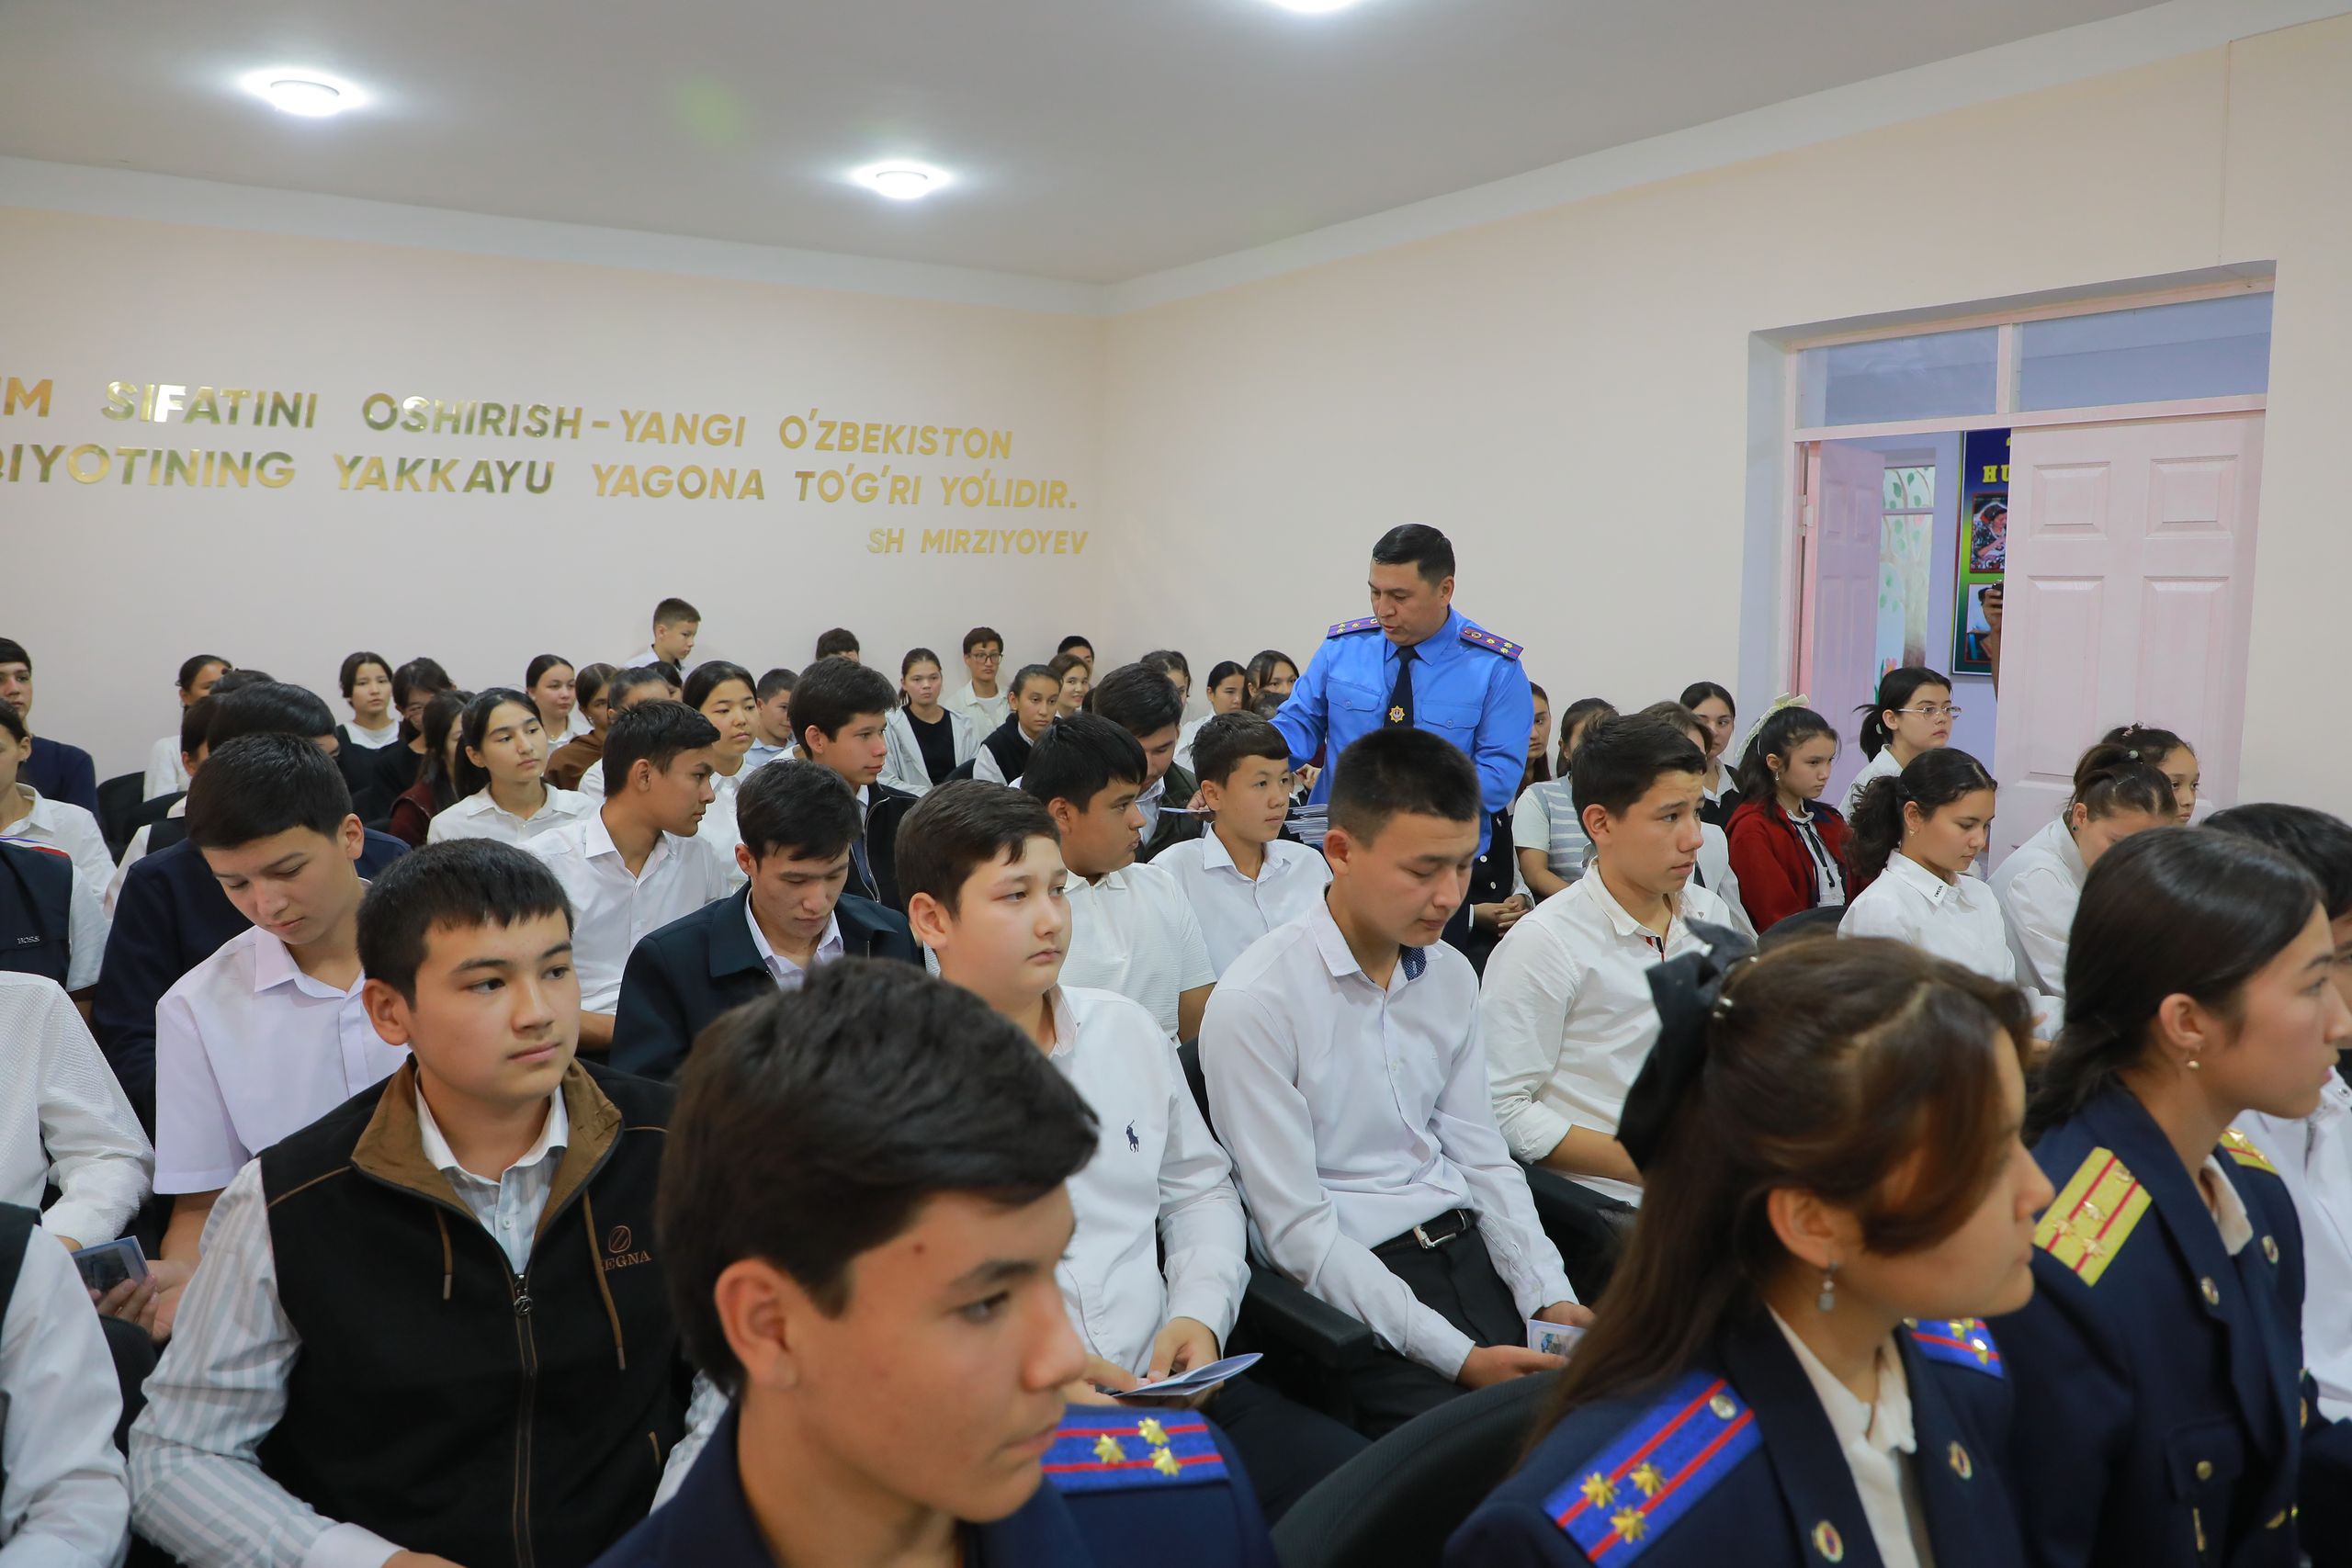
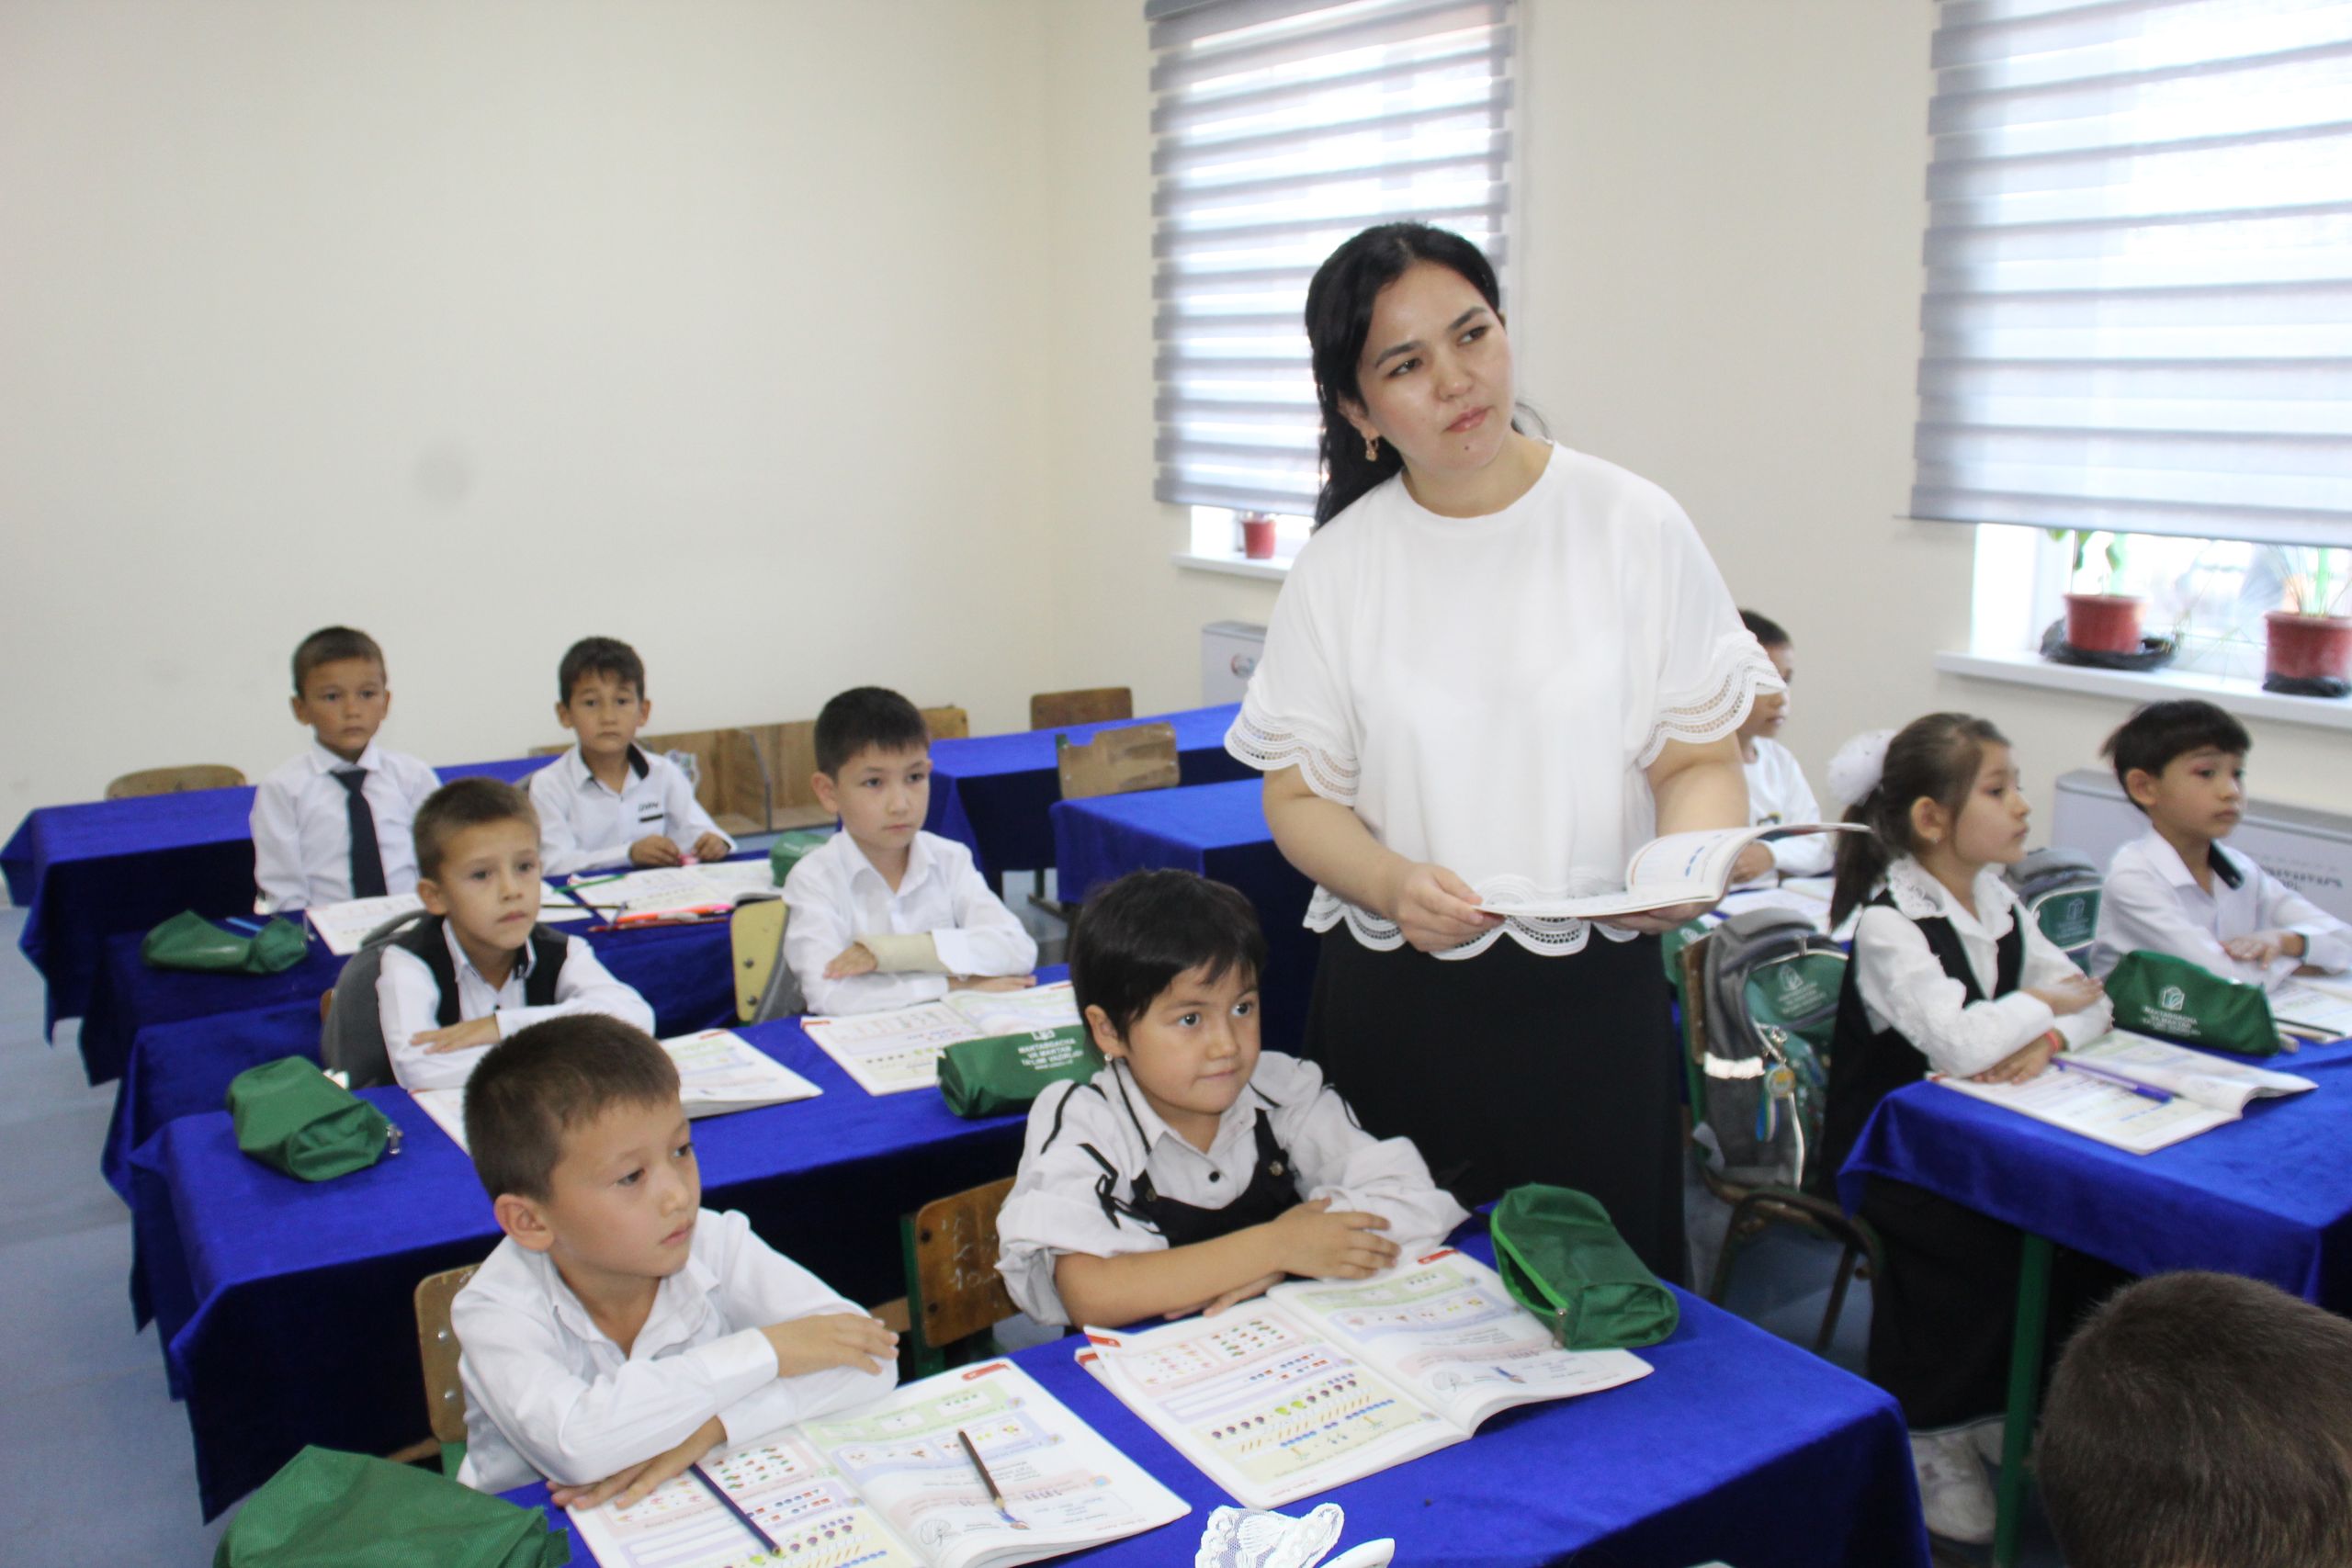
Özbekiston Respublikasi Markaziy banki boşqaruvining qarori bilan "Tijorat banklari tomonidan kasb-hunar kollejlari bitiruvçilariga mikrokreditlar beriş tartibi töğrisida”gi Nizom tasdiqlandi.
Mazkur Nizom bilan tijorat banklari tomonidan kasb-hunar kollejlari bitiruvçilariga milliy valyutada mikrokredit beriş tartibi belgilandi.
Uşbu Nizomning mazmun-mohiyatini keng xalq ommasiga yetkaziş maqsadida tahririyatimizga "Mikrokreditbank”ning Manğit filiali boşqaruvçisi örinbosari Elmurod Qurbonovni taklif qilib, unga bir neçta savollar bilan murojaat etdik.
- "Tijorat banklari tomonidan kasb-hunar kollejlari bitiruvçilariga mikrokreditlar beriş tartibi töğrisida”gi Nizom haqida kengroq tuşunça bersangiz.
- 5 ta bob va 33 ta banddan iborat uşbu Nizomda tadbirkorlik faoliyatini amalga oşiriş uçun davlat röyxatidan ötgan yoki yuridik şaxs ustav fondida (ustav kapitalida) 50 foiz yoki undan ortiq aktsiyaga (uluşga) ega bölgan Özbekiston Respublikasi kasb-hunar kollejlarida öqişni yakunlagan kunidan boşlab 3-yildan ortiq vaqt ötmagan bitiruvçilarning kreditlaş subʼektlari hisoblanişi körsatilgan.
Tadbirkorlik faoliyatini amalga oşiriş uçun mikrokreditlar banklar tomonidan tölovlilik, muddatlilik hamda pul mablağlarini muayyan maqsadda işlatiş va qaytariş şartlari asosida beriladi.
- Mikrokreditlar qança miqdorda va qança muddatga beriladi?
- Kreditlar yuridik şaxs taşkil etmagan holda faoliyat yuritayotgan qarz oluvçilarga eng kam iş haqining 200 baravarigaça, yuridik şaxs taşkil etgan holda faoliyat yuritayotgan qarz oluvçilarga esa eng kam oylik iş haqining 300 baravarigaça miqdorda qaytiriş muddatini uzaytiriş huquqisiz beriladi.
Şuningdek, mikrokredit qarz oluvçiga kredit ajratilayotgan loyihaning özini-özi qoplaşi hisobga olingan holda: faoliyatini boşlaş uçun aylanma mablağlarni şakllantirişga, investitsiya loyihasining texnik iqtisodiy asosini işlab çiqişga – 12 oy muddatgaça, qişloq xöjaligi mahsulotlarini yetiştiriş va qayta işlaşni taşkil etiş uçun aylanma mablağlarini töldirişga, şuningdek, asbob-uskunlarni sotib olişga – 2-yil muddatgaça, investitsiya loyihalarini moliyalaştiriş uçun esa 3-yildan ortiq muddatga beriladi.
- Mikrokreditlar berişda imtiyozlar közda tutilganmi?
- Mikrokreditlar uruğliklar, mineral öğitlar va ösimliklarni kimyoviy himoya qiliş vositalarini sotib oliş, çorvaçilik, quyon boqiş, parrandaçilik, baliqçilik va asalariçilikni rivojlantiriş, qişloq xöjaligi mahsulotlarini yetiştiriş va qayta işlaş böyiça körsatiladigan texnik xizmatlar uçun tölovlarni amalga oşiriş, yengil konstruktsiyali va muqobil yoqilği manbalari hisobiga işlaydigan issiqxonalarni quriş, meva sabzavotçilikda işlatiladigan qişloq xöjalik texnikalari va mexanizmlarini sotib oliş, bevosita işlab çiqariş sohasi – mahsulotlar işlab çiqariş, xom-aşyo va materiallarni tubdan qayta işlaş, hunarmandçilikni rivojlantiriş, kasanaçilik mehnatini taşkil etiş, binokorlik materiallari işlab çiqariş va quriş, xizmatlar körsatiş va servis sohasini rivojlantiriş – aholiga maişiy, tibbiy, sayyohlik-ekskursiya va mehmonxona xizmati körsatiş, avtomobillar va boşqa texnikalarni taʼmirlaş böyiça xizmat körsatiş, transport xizmati körsatişni rivojlantiriş uçun 6 oylik, yangi boğ va tokzorlarni barpo etiş, ilğor zamonaviy texnologiyalarni, şu jumladan tomçilatib suğoriş texnologiyalarini joriy etiş uçun 12 oylik imtiyozli davr bilan beriladi.
Mikrokredit böyiça imtiyozli davr muddati şartnomaga asosan uzaytirilişi mumkin.
- Mikrokreditdan foydalanganlik uçun foiz stavkasi qança miqdorda belgilangan?
- Mikrokreditdan foydalanganlik uçun foiz stavkasi miqdori Markaziy bankning qayta moliyalaş stavkasi darajasidan yuqori bölmagan miqdorda, bankning imtiyozli kreditlaş jamğarmasi hisobidan mikrokredit ajratilgan taqdirda Markaziy bankning qayta moliyalaş stavkasining 50 foizi miqdorida belgilanadi.
- Imtiyozli davr örnatilgan holda berilgan mikrokredit böyiça asosiy qarzni tölaş qaçon boşlanadi?
- Imtiyozli davr örnatilgan holda berilgan mikrokredit böyiça asosiy qarzni tölaş imtiyozli davr tugagandan keyingi oydan boşlanadi. Imtiyozli davrda mikrokredit böyiça faqat foizlar hisoblanadi va tölanadi.
- Mikrokredit oliş böyiça buyurtma beriş va mikrokreditni rasmiylaştiriş qanday amalga oşiriladi?
- Qarz oluvçilar mikrokredit oliş uçun bankka buyurtma taqdim etadi. Buyurtma "Mikromoliyalaş töğrisida”gi Özbekiston Respublikasi Qonunining 11-moddasida körsatilgan talablarga muvofiq rasmiylaştirilişi lozim.
Buyurtmaga quyidagi xujjatlar ilova qilinadi:
- qarz oluvçining bank hisob-varağiga pul tuşumlari prognozi körsatilgan biznes – reja;
- qarz oluvçining tegişli davlat soliq inspektsiyasiga taqdim qilgan oxirgi hisobot davri uçun buxgalteriya balansi (1-son şakl), 90 kundan ortiq muddatdagi qarzlarga doir soliştiriş dalolatnomalari, moliyaviy natijalar töğrisida hisobot (2-son şakl), yangi taşkil etilgan yuridik şaxslar hamda yakka tartibdagi tadbirkorlar, yuridik şaxs taşkil etmagan holda faoliyat yuritayotgan dehqon xöjaliklari bundan mustasno;
- qarz oluvçiga tegişli kasb-hunar kolleji diplomining notarial tasdiqlangan nusxasi;
- tegişli kredit taʼminoti turlaridan biri.
Kredit oluvçilar buyurtmani axborot tizimi orqali elektron şaklda berişlari mumkin.
Qarz oluvçi tomonidan majburiyatlarning bajarilişini taʼminlaş maqsadida quyidagi kredit taʼminoti turlaridan biri taqdim etiladi:
mol-mulk va qimmatli qoğozlar garovi;
bank yoki suğurta taşkilotining uçinçi şaxs kafolati;
qarz oluvçi tomonidan olingan mikrokreditni qaytarmaslik xatarlarining bank foydasiga suğurta qilinganligi töğrisidagi suğurta polisi;
taʼminotning qonun xujjatlarida nazarda tutilgan boşqa turlari.
Mikrokredit hisobiga sotib olingan mulk baʼzi holatlarda öz qiymatining 70-80 foizi miqdorida mazkur mikrokredit böyiça garov predmeti bölib xizmat qilişi mumkin.
Bank buyurtmani olganidan söng uç iş kuni içida uni körib çiqişi va mikrokredit beriş yoki mikrokredit berişni asoslantirilgan holda rad etiş haqida qaror qabul qilişi şart.
- Buyurtma bank tomonidan körib çiqilayotganida nimalarga eʼtibor beriladi?
- Buyurtma bank tomonidan körib çiqilayotganda quyidagilarning tahlili amalga oşiriladi:
- buyurtma beruvçining (kredit oluvçining) daromadlari yetarliligini aniqlaş;
- buyurtmada bayon etilgan maʼlumotlarning bir-biriga zid bölmasligi;
- bank oldidagi majburiyatlarni buyurtma beruvçi tomonidan öz vaqtida bajariş imkoniyatining mavjudligi.
Mikrokredit beriş asoslantirilgan holda rad etilgan taqdirda, bank buyurtma beruvçiga bu haqda yozma şaklda maʼlum qilişi şart.
Buyurtmani körib çiqiş natijalariga köra mikrokredit beriş töğrisida qaror qabul qilingan taqdirda, bank va qarz oluvçi örtasida yozma şaklda şartnoma tuziladi hamda qarz oluvçi tomonidan taqdim etilayotgan kredit taʼminoti turi qonun hujjatlarida belgilangan tartibda rasmiylaştiriladi.
- Monitoring ötkazişdan maqsad nima?
- Banklar mikrokreditdan foydalanişning muddati davomida doimiy monitoring ötkazadi. Monitoring qarz oluvçining şartnoma şartlarini bajarişi uçun yordam körsatişga yönaltirilişi kerak.
Monitoring ötkaziş jarayonida qarz oluvçining moliyaviy xöjalik faoliyati, tuzilgan şartnoma böyiça öz majburiyatlarini bajarayotganligi, işlab çiqariş hajmi, noişlab çiqariş xarajatlari va yöqotişlari, foydasi, aylanma mablağlari dinamikasi hamda tovar-moddiy boyliklar zaxirasi va boşqa muhim holatlar tahlil qilib boriladi.
Mikrokreditdan belgilangan maqsadlarda foydalanmaslik holatlari aniqlangan taqdirda, bank qarz oluvçiga kelgusida kredit berişni rad etişga yoki kredit summasi va unga hisoblangan foizlarni muddatidan oldin qaytarib olişga hamda şartnomada belgilangan şartlar asosida jarima belgilaşga haqlidir.
- Kredit öz vaqtida qaytarilmagan taqdirda qarz oluvçiga nisbatan qanday çoralar qöllanilişi mumkin?
- Qarz oluvçining garov taʼminoti mikrokredit böyiça asosiy qarz va unga hisoblangan foizlarni qaytarişga qurbi yetmagan taqdirda, bank mazkur qarz böyiça undiruvni Vazirlar Mahkamasining 2002-yil 4-dekabrdagi 422-sonli qarori bilan tasdiqlangan banklarning kreditlari böyiça qarzdorlik öz vaqtida qaytarilmagan taqdirda undiruvni qarzdorlarning likvidli mol-mulkiga qaratiş tartibiga muvofiq qarz oluvçining likvidli mol-mulkiga qaratişi mumkin.
– Yangi Nizom böyiça bergan tuşunçalaringiz uçun taşakkur! Işonamizki, uşbu Nizom tadbirkorlik faoliyati bilan şuğullanadigan kollej bitiruvçilari uçun muhim yangilik böldi.
- Salomat böling!
"Taraqqiyot közgusi” gazetasi muxbiri Allambergan JUMANIYoZOV suhbatlaşdi.
(Foto - http://www.uzpsb.uz)
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶