Tadbirkorlarga soliq qonunçiligidagi asosiy özgarişlar tuşuntirilmoqda

Soliqlar − har qanday mamlakat iqtisodiyoti şakllanişining asosiy manbasi, davlat va soliq tölovçilar örtasidagi moliyaviy munosabatlarni tartibga soluvçi muhim vositasi hisoblanadi.
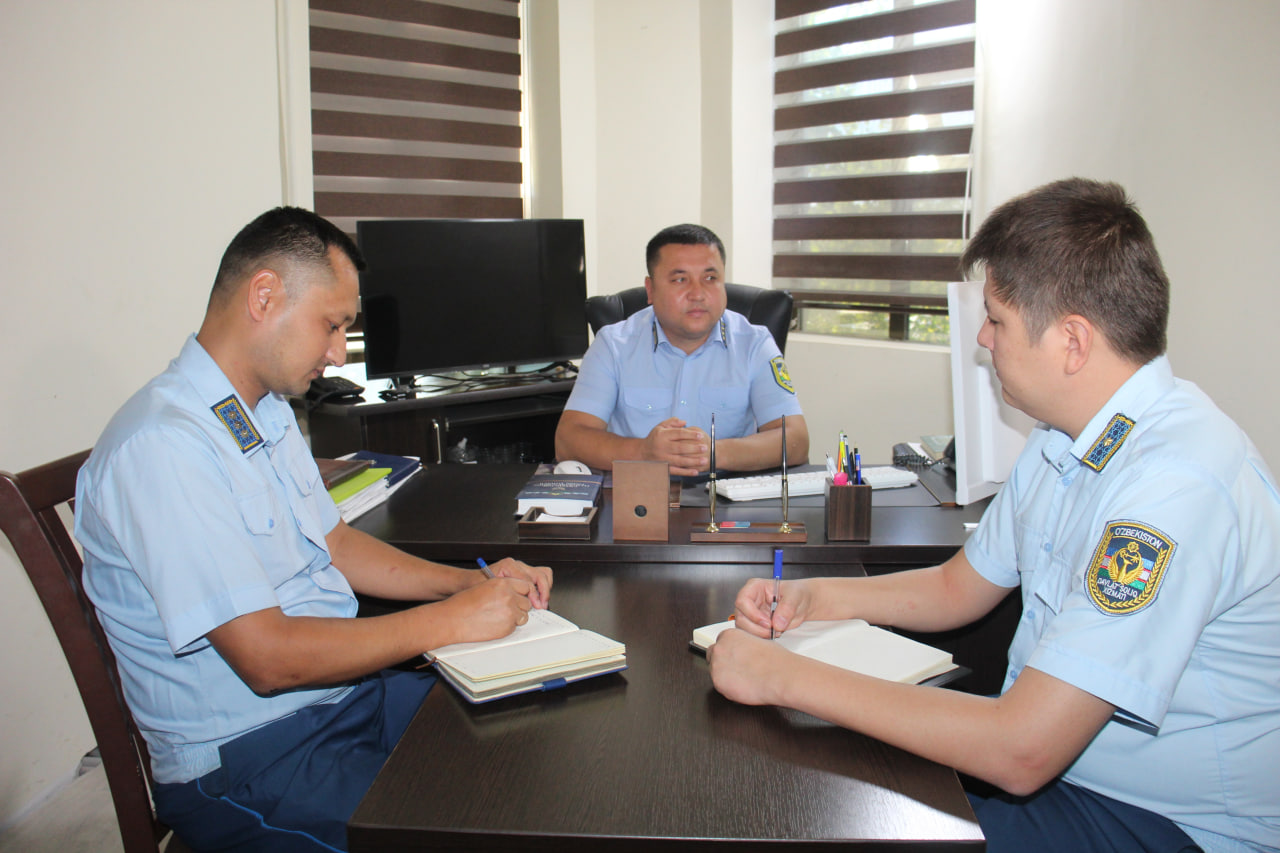
2023-yil 20-yanvar kuni Amudaryo tumani Davlat Soliq inspektsiyasi binosida tadbirkorlar uçun seminar taşkil etildi. Seminarda Davlat Soliq qömitasi tomonidan Özbekiston Respublikasining 2023-yil uçun “Davlat byudjeti töğrisida”gi qonuni hamda 2023-yil “Özbekiston Respublikasining ayrim qonun hujjatlariga özgartirişlar va qöşimçalar kiritiş töğrisida”gi qonunlari keng tarzda tuşuntirildi.
Qayd etib ötilganidek, mazkur qonunçilik hujjatlari bilan Soliq kodeksining amaldagi 52 moddasiga özgartiş va köşimçalar kiritildi hamda yangi 2 ta modda bilan töldirildi.
Seminarda qöşilgan qiymat soliği, foyda soliği, aylanmadan olinadigan soliq, aksiz soliği va jismoniy şaxslardan olinadigan daromad soliği böyiça özgarişlar haqida maʼlumot berildi.
Jumladan, qöşilgan qiymat soliği böyiça 2023-yil 1-yanvardan boşlab soliq tölovçilarning toifasi, soliqni hisoblab çiqariş va tölaş tartibi, soliq hisobotini taqdim etiş muddatlari özgarmaydi. Soliq stavkasi esa 15 foizdan 12 foizgaça pasaytirildi. Qoplanadigan qöşilgan qiymat soliği summasining asosliligi yuzasidan kameral soliq tekşiruvini ötkaziş muddatlari 60 kundan 30 kungaça qisqartirildi.
Şuningdek, aksiz soliği böyiça qonunçilikka kiritilayotgan özgarişlar haqida maʼlumot berildi. Taʼkidlanganidek, 2023-yil 1-yanvardan boşlab alkogol mahsulotlarini işlab çiqarişda aksiz soliği aksiz tölanadigan mahsulot tarkibidagi etil spirtining uluşidan kelib çiqqan holda hisoblab çiqariladi. Bunda işlab çiqariladigan alkogol mahsulotining ölçov birligi “litr” deb belgilandi. 2023-yil 1-fevraldan neft mahsulotlari hamda işlab çiqariladigan alkogol va tamaki mahsulotlari böyiça aksiz soliği stavkalari 10 foizga indeksatsiya qilindi.
Jismoniy şaxslardan olinadigan foyda soliği va ijtimoiy soliq böyiça soliq tölovçilarning toifasi, soliqlarning stavkalari, soliqlarni hisoblab çiqariş va tölaş tartibi özgarmaganligi aytib ötildi.
Seminar davomida tadbirkorlarga Özbekiston Respublikasi Prezidentining 2022-yil 30-dekabrdagi “Respublika hududlarini toifalarga ajratiş va tadbirkorlikni qöllab-quvvatlaşning tabaqalaştirilgan tizimini joriy etiş çora-tadbirlari töğrisidagi” farmoni ham tuşuntirib ötildi.
Farmonga muvofiq tuman va şaharlar 5 ta toifaga ajratildi. 4-toifaga kiritilgan Amudaryo tumanida yuridik şaxslarning mol-mulkiga solinadigan soliq va yer soliği böyiça eng kam qiymatlarga 0,3, yakka tartibdagi tadbirkorlar uçun daromad soliği 0,5 gaça kamaytiruvçi koeffitsent kiritiş huquqi beriladi.
Bundan taşqari, Özbekiston Respublikasi Prezidentining “Qoraqalpoğiston Recpublikasida tadbirkorlik, innovatsion texnologiyalar va infratuzilmalarni jadal surʼatlarda rivojlantiriş orqali aholi farovonligini oşirişning qöşimça çora-tadbirlari töğrisida”gi farmoniga asosan Qoraqalpoğiston Respublikasining barça tumanlarida joylaşgan va şu hududda faoliyat yuritadigan tadbirkorlik subʼektlari uçun 2023-yil 1-yanvardan 2028-yil 1-yanvarga qadar bölgan davrda foyda soliği, aylanmadan olinadigan soliq, yuridik şaxslarning mol-mulkiga solinadigan soliq va yuridik şaxslardan olinadigan yer soliği böyiça soliq stavkalari 50 foizga kamaytirilgan holda ijtimoiy soliq 1 foiz miqdoridagi soliq stavkasida belgilandi. Şuningdek, yakka tartibdagi tadbirkorlar tomonidan tölanayotgan ijtimoiy soliq şaharlar hududida faoliyat yuritayotganlar uçun 12 baravarga, tumanlar hududida faoliyat yuritayotganlar uçun 6 baravarga kamaytirilib, yiliga bazaviy hisoblaş miqdorining bir baravari miqdorida belgilandi.
Bunda yirik soliq tölovçilar, doimiy muassasalar, byudjet taşkilotlari va davlat korxonalari, ustav jamğarmasida davlat uluşi 50 foiz va undan köproq miqdorda bölgan yuridik şaxslarga mazkur bandda belgilanayotgan imtiyozlar tatbiq etilmaydi.
Seminarda tadbirkorlar özlarini qiziqtirgan savollar bilan murojaat qilib, tegişi javoblar oldilar.
Tuman hokimligining Axborot xizmati
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶